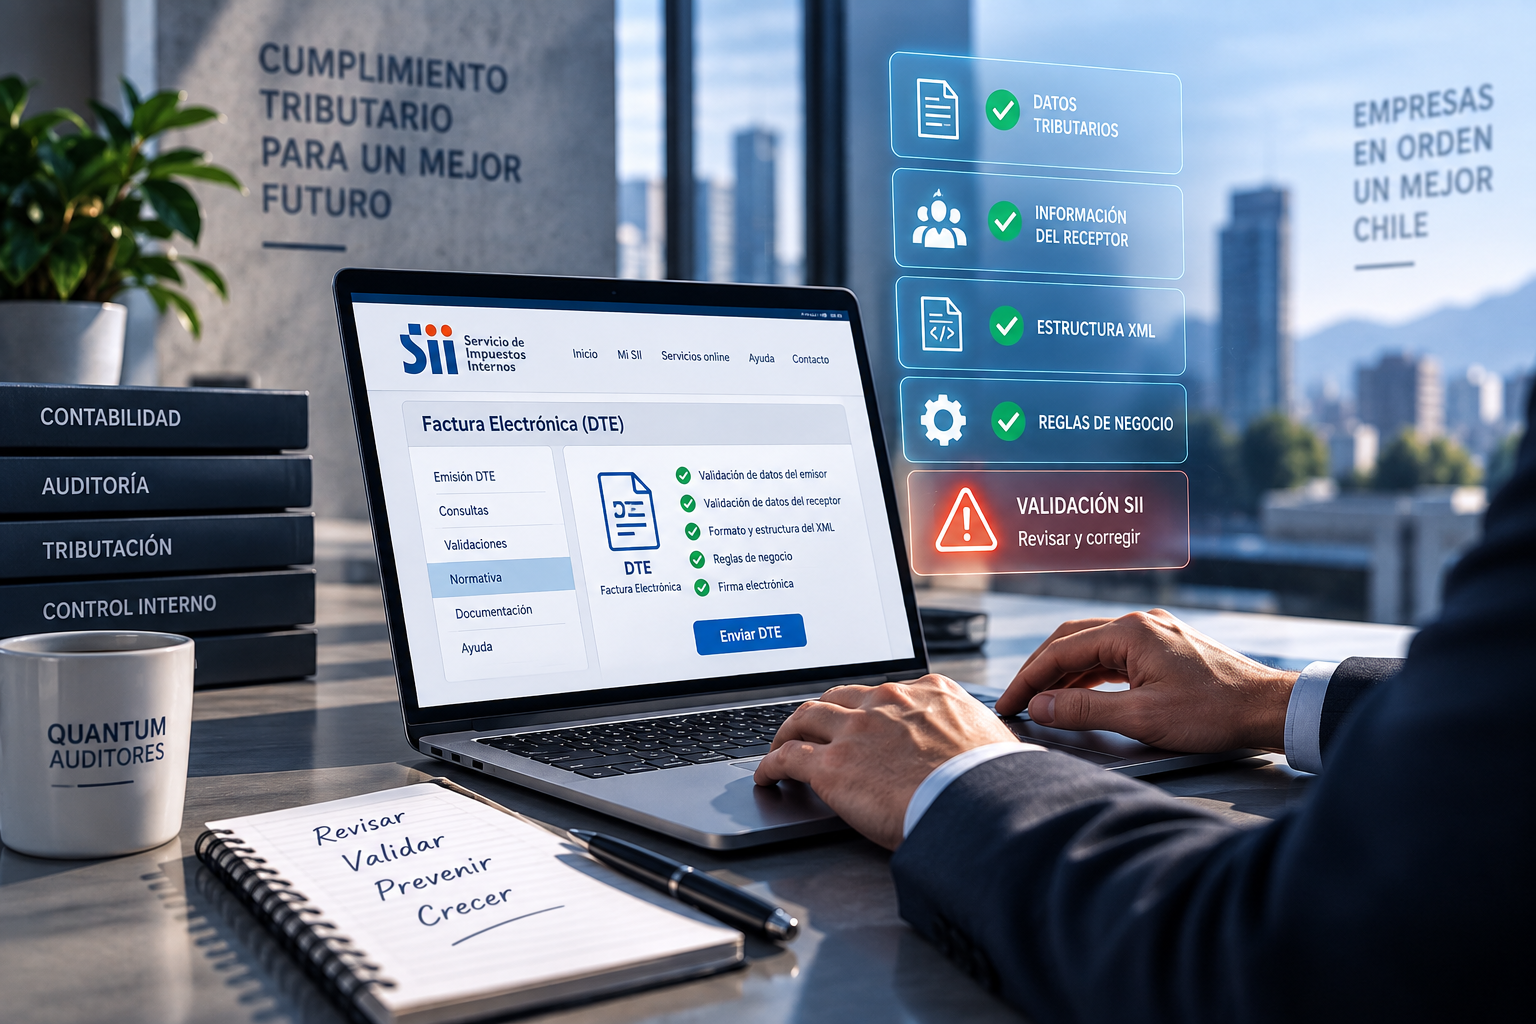
Las validaciones DTE del SII incorporan un nuevo punto de atención para las empresas que emiten documentos tributarios electrónicos en Chile. El 4 de septiembre de 2026, el Servicio de Impuestos Internos publicó la Resolución Exenta SII N°121, cuyo objeto es implementar nuevas validaciones para los archivos de Documentos Tributarios Electrónicos en los procesos de facturación electrónica.
Para una empresa, esto no debería mirarse únicamente como una modificación técnica que corresponde resolver al proveedor del software. Los DTE alimentan procesos de venta, compras, impuestos, contabilidad, cobranza y conciliación. Cuando la información de origen contiene errores o no cumple las reglas aplicables, el problema puede extenderse a distintas áreas administrativas.
La referencia normativa puede revisarse directamente en el <a href="https://www.sii.cl/normativa_legislacion/resoluciones/2026/res_ind2026.htm" rel="nofollow noopener" target="_blank">índice oficial de resoluciones 2026 del SII</a>.
¿Qué anunció el SII en septiembre de 2026?
La Resolución Exenta N°121, fechada el 4 de septiembre de 2026, implementa nuevas validaciones para los archivos de Documentos Tributarios Electrónicos utilizados en los procesos de facturación electrónica. La medida debe entenderse dentro de un sistema en el que la calidad de los datos enviados es esencial para que los documentos sean procesados correctamente.
Para las empresas, el cambio es una buena oportunidad para revisar cómo se generan sus facturas, notas de crédito, notas de débito y otros documentos electrónicos, así como la información que fluye desde sistemas comerciales, ERP y plataformas de facturación hacia los registros contables.
El punto central no es solamente evitar un rechazo técnico. También importa asegurar que la información comercial, tributaria y contable mantenga coherencia desde el momento en que se origina una operación.
Un DTE correcto comienza antes de presionar “emitir”
La revisión debe ser preventiva. Una factura electrónica es el resultado visible de datos que fueron capturados previamente: identificación del receptor, productos o servicios, montos, impuestos, referencias y otros antecedentes exigibles según la operación.
Si esos datos se originan de manera incorrecta, una plataforma técnicamente funcional puede transmitir información que después requiera correcciones. Por eso conviene observar el proceso completo: quién crea clientes y proveedores, quién configura productos, cómo se asignan impuestos, quién autoriza modificaciones y cómo se controlan documentos anulados o rectificados.
Una buena configuración tecnológica necesita estar acompañada por procedimientos claros y responsables definidos. facturación electrónica y la contabilidad empresarial deben funcionar de manera coordinada. Cuando ambos procesos se administran como mundos separados, las diferencias suelen aparecer al conciliar ventas, compras, impuestos, cuentas por cobrar y registros financieros.
Qué deberían revisar las empresas en sus sistemas de emisión
El primer control consiste en verificar qué sistema genera los documentos y de dónde obtiene sus datos. Algunas empresas utilizan directamente una plataforma de facturación; otras integran su ERP, comercio electrónico, sistema de inventario o software desarrollado internamente.
En cada escenario conviene identificar los campos que se completan automáticamente y aquellos que dependen de intervención humana. También es recomendable revisar configuraciones tributarias, reglas para documentos especiales, referencias entre documentos y procedimientos utilizados para corregir errores.
Cuando existen integraciones, cualquier cambio debería probarse antes de aplicarse masivamente. Una modificación aparentemente pequeña en un campo o formato puede afectar cientos de documentos si el proceso está automatizado.
El problema no termina cuando un documento es aceptado
Que un archivo supere controles técnicos no significa necesariamente que toda la operación esté correctamente registrada desde una perspectiva contable o tributaria. Una empresa también necesita verificar que el documento represente una operación real, que sus montos sean consistentes y que el tratamiento aplicado corresponda a la naturaleza de la transacción.
Esto exige conciliaciones periódicas entre información comercial, documentos emitidos y recibidos, registros contables y declaraciones. El objetivo es detectar diferencias cuando todavía son recientes y existen antecedentes disponibles para explicarlas.
La <a href="https://quantumauditores.cl/asesoria-contable-para-pymes/">asesoría contable para pymes</a> puede ser especialmente útil cuando una empresa necesita ordenar este flujo y establecer controles que conecten la operación diaria con su información tributaria.
Errores pequeños pueden transformarse en diferencias acumuladas
Una inconsistencia aislada puede parecer poco relevante. Sin embargo, cuando un proceso automatizado repite el mismo error durante semanas o meses, el efecto acumulado puede ser significativo. Por ejemplo, una parametrización incorrecta puede afectar la clasificación de numerosas operaciones o provocar diferencias que solo aparecen al preparar cierres y declaraciones.
Por esa razón, los controles no deberían depender exclusivamente de revisar casos excepcionales. Es conveniente utilizar conciliaciones y análisis periódicos que permitan identificar patrones: documentos duplicados, secuencias inusuales, diferencias entre módulos, notas de crédito recurrentes, montos fuera de rango o transacciones que requieren correcciones frecuentes.
Detectar un patrón temprano suele ser mucho más eficiente que reconstruirlo al final del ejercicio.
La calidad de los datos es parte del control interno
Cuando una organización depende de sistemas integrados, una auditoría financiera y de estados financieros puede aportar una revisión independiente sobre procesos, registros y controles que inciden en la confiabilidad de la información. En materia de documentos electrónicos, interesa comprender cómo se originan los datos, quién puede modificarlos, qué validaciones existen y cómo se resuelven las excepciones.
Esto no significa que cada empresa necesite revisar manualmente cada factura. El objetivo del control interno es precisamente diseñar procedimientos que reduzcan la probabilidad de errores y permitan detectarlos oportunamente.
Cuando el volumen de transacciones aumenta, la calidad del diseño del proceso se vuelve más importante que la capacidad de corregir documentos uno por uno.
ERP, software contable y facturación deben conversar entre sí
Una de las áreas que merece especial atención es la integración entre sistemas. La gestión contablerecibe información proveniente de ventas, compras, bancos, remuneraciones y otras fuentes. Si los documentos electrónicos ingresan mediante interfaces automáticas, es importante comprobar que los campos relevantes se transfieran correctamente y que no existan pérdidas, duplicaciones o transformaciones no previstas.
También debe existir un procedimiento para gestionar excepciones. Cuando un documento no puede procesarse automáticamente, alguien debe identificarlo, investigar la causa, corregirla y dejar evidencia suficiente de lo realizado.
Las automatizaciones eficientes no eliminan los controles; los trasladan hacia la configuración, supervisión y tratamiento de casos anómalos. auditoría tributaria preventiva permite revisar anticipadamente la consistencia entre antecedentes tributarios, registros contables y documentación disponible. Este tipo de análisis puede ser relevante cuando una empresa ha cambiado de ERP, migrado su sistema de facturación, incorporado nuevas líneas de negocio o detectado diferencias recurrentes.
Qué hacer si aparecen rechazos o inconsistencias recurrentes
El primer impulso suele ser corregir el documento que presenta el problema. Eso resuelve el caso puntual, pero puede dejar intacta la causa. Si la misma incidencia vuelve a aparecer, conviene investigar el origen: datos maestros, configuración, integración, procedimiento interno o interpretación tributaria.
Una metodología útil consiste en registrar los errores, clasificarlos por causa y medir su frecuencia. Con esa información se puede determinar si se trata de una excepción humana o de un defecto sistémico. Cuando existe un patrón, la solución debería aplicarse al proceso y no solamente al documento individual.
También es recomendable conservar evidencia de cambios de configuración y pruebas realizadas, especialmente en sistemas que procesan grandes volúmenes de transacciones.
Controles prácticos que conviene incorporar durante 2026
Las empresas pueden aprovechar este cambio normativo para revisar su matriz de controles sobre emisión y recepción de documentos. Entre los aspectos relevantes se encuentran la actualización de datos maestros, revisión de configuraciones tributarias, conciliación de documentos con registros contables, seguimiento de rechazos y control de notas de crédito y débito.
También conviene definir quién es responsable de monitorear cambios normativos del SII y cómo se coordinan las áreas de tecnología, administración, contabilidad y tributación cuando una modificación exige ajustes en los sistemas.
El SII mantiene información y herramientas relacionadas con <a href="https://www.sii.cl/servicios_online/1039-.html" rel="nofollow noopener" target="_blank">facturación electrónica y documentos tributarios electrónicos</a>, que deberían utilizarse como referencia oficial junto con las resoluciones y especificaciones vigentes.
¿La empresa puede delegar todo esto al proveedor del software?
El proveedor tecnológico cumple un papel importante, pero la responsabilidad operativa de una empresa no desaparece por utilizar un sistema externo. El software puede implementar formatos y reglas, mientras la organización sigue siendo responsable de la calidad de los datos que ingresa y de la correcta representación de sus operaciones.
Por eso es recomendable distinguir responsabilidades. Tecnología debe asegurar que la integración funcione; contabilidad debe revisar el impacto en registros; el área tributaria debe analizar el tratamiento aplicable; y los responsables comerciales deben mantener información correcta de clientes, productos y operaciones.
Cuando todos suponen que otra área está revisando el proceso, se crean espacios donde los errores pueden permanecer durante demasiado tiempo. Resolución Exenta SII N°121 de 2026es una señal concreta de que los procesos de emisión electrónica continúan evolucionando y que las empresas deben mantener sus sistemas y procedimientos actualizados.
La resolución fue publicada el 4 de septiembre de 2026 y su objeto oficial es implementar nuevas validaciones para archivos DTE en procesos de facturación electrónica. La fuente normativa debe prevalecer ante cualquier duda sobre alcance, vigencia o especificaciones aplicables.
Referencia oficial: <a href="https://www.sii.cl/normativa_legislacion/resoluciones/2026/res_ind2026.htm" rel="nofollow noopener" target="_blank">Resoluciones del SII, año 2026</a>.
Cómo prepararse sin esperar a que aparezca un problema
La preparación puede comenzar con un mapa simple del proceso: desde la creación de una operación comercial hasta su emisión electrónica y registro contable. Después conviene identificar puntos de captura de datos, integraciones, responsables, controles y excepciones.
Si aparecen diferencias históricas, puede ser necesario revisar períodos anteriores y establecer un plan de corrección. En ese contexto, la <a href="https://quantumauditores.cl/auditoria-profesional/">auditoría profesional</a> ayuda a observar el proceso con una perspectiva independiente y basada en evidencia.
En Quantum Auditores, una auditoría para empresas puede contribuir a identificar debilidades de control, inconsistencias entre sistemas y áreas donde la información financiera o tributaria requiere una revisión más profunda. El objetivo no es reemplazar al proveedor tecnológico, sino comprobar que el proceso empresarial completo produzca información confiable.
La facturación electrónica también es un asunto de control empresarial
Las nuevas validaciones publicadas por el SII en septiembre de 2026 ofrecen una oportunidad para revisar algo más amplio que el formato de un archivo. Las empresas dependen cada vez más de procesos automáticos que conectan ventas, documentos electrónicos, impuestos y contabilidad. Esa integración entrega eficiencia, pero también puede propagar rápidamente una configuración incorrecta.
La mejor respuesta es preventiva: conocer el flujo de información, asignar responsables, probar cambios, monitorear excepciones y conciliar periódicamente los datos. Si los documentos electrónicos se consideran parte integral del sistema de control y no solamente una obligación de emisión, es más fácil detectar diferencias antes de que lleguen al cierre contable o a una revisión tributaria.
La Resolución N°121 recuerda que la infraestructura tributaria digital sigue cambiando. Mantenerse actualizado es importante, pero también lo es comprobar que cada cambio normativo sea incorporado correctamente en los procesos reales de la empresa.