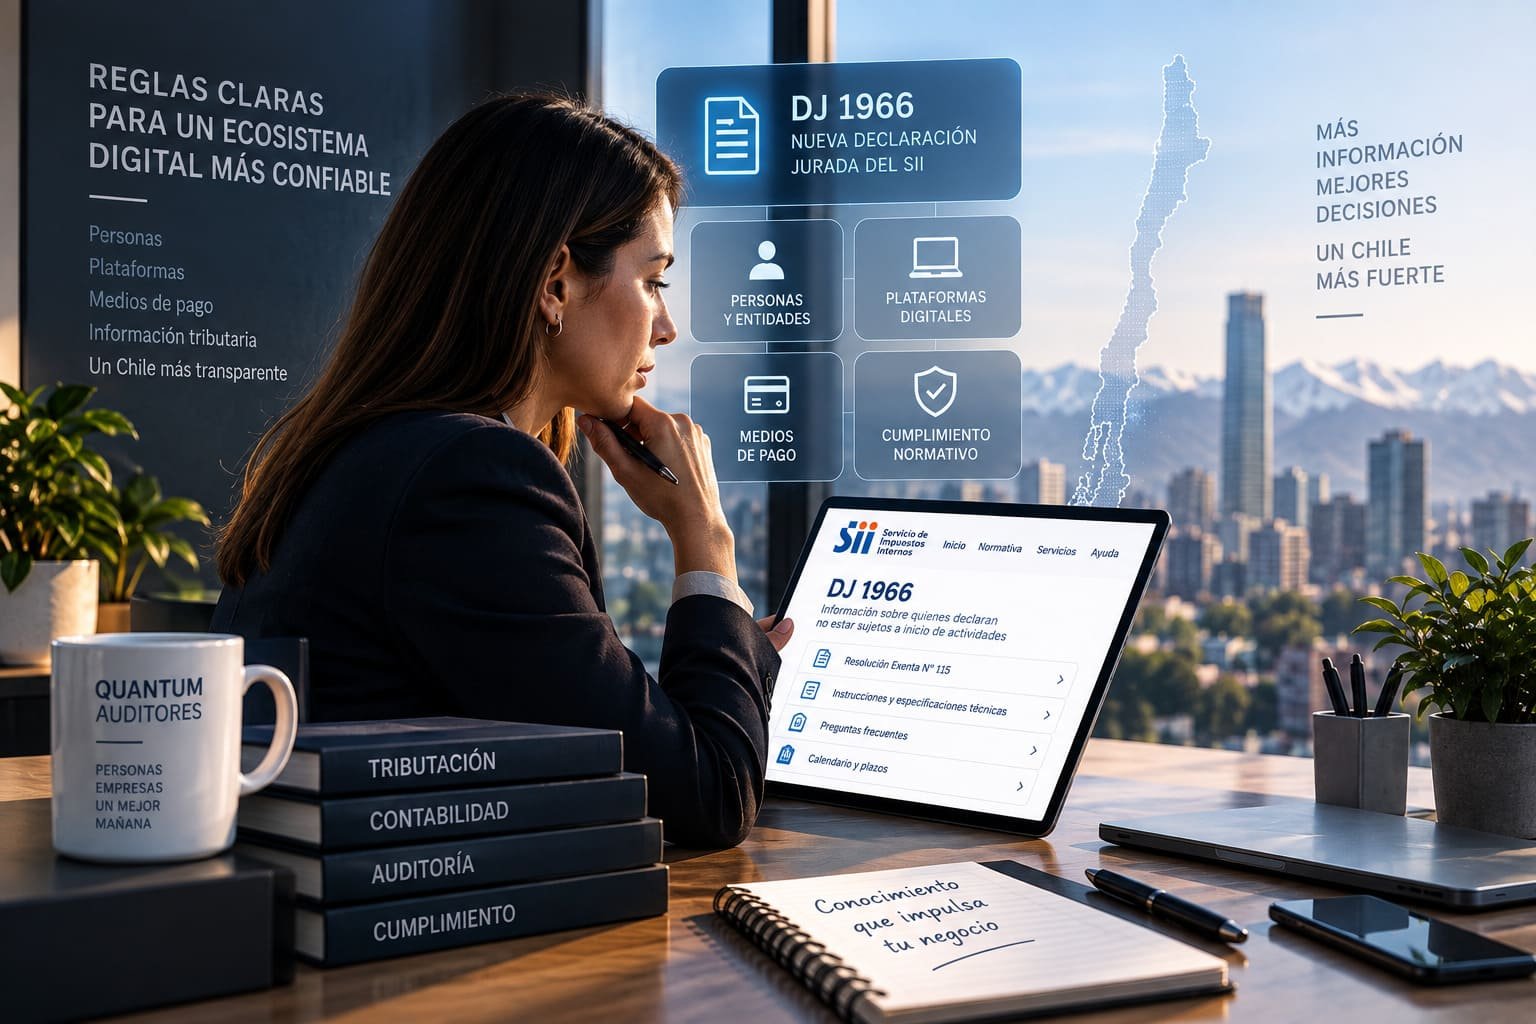
La DJ 1966 del SII incorpora una nueva obligación informativa vinculada a quienes declaran encontrarse exentos de realizar inicio de actividades ante el Servicio de Impuestos Internos. La medida fue establecida mediante la Resolución Exenta SII N°115, de 31 de agosto de 2026, y resulta especialmente relevante para operadores de medios de pago, plataformas digitales y otros actores comprendidos por la normativa.
El cambio se inserta en un escenario de mayor trazabilidad de actividades económicas. Para las empresas obligadas a informar, el desafío no consiste solamente en preparar una declaración anual: también implica disponer de procesos capaces de identificar correctamente a las personas o entidades involucradas, conservar antecedentes y mantener información consistente.
La resolución puede consultarse en el <a href="https://www.sii.cl/normativa_legislacion/resoluciones/2026/res_ind2026.htm" rel="nofollow noopener" target="_blank">índice oficial de resoluciones 2026 del SII</a>.
¿Qué establece la Resolución Exenta N°115?
La Resolución Exenta SII N°115 establece una nueva declaración jurada anual destinada a informar antecedentes de personas o entidades que hayan declarado encontrarse exentas de la obligación de realizar inicio de actividades, en el contexto previsto por la normativa tributaria aplicable.
Su relevancia práctica está en que determinadas empresas e intermediarios pasan a formar parte del flujo de información que permite al SII contrastar antecedentes sobre quienes desarrollan actividades económicas y la situación que han declarado respecto de su inicio de actividades.
Para conocer el alcance exacto, sujetos obligados, información exigida y plazos, las empresas deben revisar la resolución y las instrucciones oficiales vigentes. Una descripción general nunca reemplaza el texto normativo aplicable a cada caso.
Por qué esta nueva declaración importa a empresas y plataformas
La clave está en la trazabilidad. Cuando una plataforma, operador u otra empresa mantiene relaciones con miles de usuarios, prestadores o vendedores, la calidad de sus datos pasa a tener una dimensión tributaria. Identificar correctamente a una persona, registrar la declaración que realizó y conservar evidencia puede convertirse en parte de un proceso de cumplimiento.
Esto obliga a conectar áreas que tradicionalmente trabajan separadas: operaciones, tecnología, legal, tributación y contabilidad. Si cada una mantiene información distinta, la preparación de una declaración jurada puede revelar diferencias que deberían haberse resuelto antes.
Por eso, la implementación debería comenzar revisando el origen de los datos y no esperando hasta el momento de confeccionar el archivo anual. inicio de actividades y la información tributaria están cada vez más conectados con datos que provienen de terceros. Esto refuerza la importancia de que empresas y plataformas conozcan qué antecedentes recopilan, cómo los validan y durante cuánto tiempo conservan sus respaldos.
¿Quiénes deberían prestar atención a esta obligación?
La primera tarea es determinar si la organización se encuentra dentro de los sujetos obligados definidos por la Resolución N°115 y sus instrucciones complementarias. No todas las empresas participan de la misma forma ni deberían asumir obligaciones por analogía.
Las organizaciones que operan plataformas, intermedian actividades económicas, administran relaciones con numerosos prestadores o participan en procesos de pago deberían revisar especialmente la normativa cuando su modelo de negocio pueda quedar comprendido en los supuestos regulados.
Una vez confirmado el alcance, corresponde identificar qué sistemas contienen los datos necesarios, quién es responsable de ellos y qué controles existen para verificar que la información declarada por usuarios o contrapartes quede registrada correctamente.
El dato declarado por un usuario también necesita respaldo
Un punto relevante es diferenciar entre lo que una persona declara y lo que la empresa puede comprobar directamente. Los sistemas deberían conservar evidencia suficiente de la declaración efectuada, su fecha y los antecedentes asociados, de acuerdo con las exigencias aplicables.
En plataformas digitales esto puede requerir revisar formularios de incorporación, flujos de registro, términos utilizados, validaciones de identidad y almacenamiento de información. Un campo mal diseñado o una opción ambigua puede producir problemas cuando posteriormente sea necesario explicar qué declaró exactamente un usuario.
La <a href="https://quantumauditores.cl/asesoria-contable-para-pymes/">asesoría contable para pymes</a> es un ejemplo de cómo el orden de antecedentes tributarios y contables permite anticipar diferencias antes de que lleguen a una declaración o fiscalización.
La nueva obligación no debería administrarse solo una vez al año
Preparar una declaración jurada a última hora suele obligar a reconstruir información que se originó durante muchos meses. Cuando existen grandes volúmenes de usuarios o transacciones, esa reconstrucción puede ser costosa y propensa a errores.
Una mejor práctica es diseñar controles desde el momento en que se captura la información. Los datos necesarios deberían almacenarse de forma estructurada, con criterios uniformes y mecanismos que permitan identificar registros incompletos o inconsistentes.
También conviene realizar revisiones periódicas durante el año. De esa manera, los equipos pueden corregir problemas de configuración, documentación o calidad de datos antes del cierre del período informativo.
Control interno y calidad de información
Cuando una obligación depende de información generada por sistemas, una auditoría profesional puede ayudar a evaluar cómo se capturan, procesan y controlan los datos relevantes. El objetivo no es sustituir la interpretación tributaria, sino comprobar si el proceso diseñado por la empresa produce información consistente y trazable.
Entre las preguntas útiles están: ¿quién puede modificar los datos?, ¿queda registro de los cambios?, ¿existen campos obligatorios?, ¿cómo se tratan duplicados?, ¿qué ocurre cuando una persona entrega información incompleta? y ¿cómo se concilia el universo informado con los registros operacionales?
Estas preguntas son especialmente importantes cuando los procesos están automatizados y un mismo defecto puede repetirse en miles de registros.
La relación entre plataformas, pagos y cumplimiento tributario
La digitalización ha generado modelos de negocio donde una empresa puede facilitar operaciones entre terceros sin ser necesariamente quien presta el servicio final. Desde una perspectiva de gestión contabley tributaria, esto exige distinguir con claridad los roles de cada participante, los flujos de dinero y la información que corresponde conservar.
Las nuevas obligaciones informativas muestran que la administración tributaria utiliza cada vez más antecedentes provenientes de intermediarios y sistemas digitales. Para una plataforma, esto significa que la arquitectura de datos puede tener consecuencias de cumplimiento tan relevantes como la configuración de pagos o facturación.
Una organización que crece rápidamente debería incorporar estas necesidades desde el diseño de sus procesos, en lugar de intentar adaptarlas cuando el volumen de información ya es difícil de administrar. auditoría tributaria preventiva puede servir para contrastar anticipadamente registros, antecedentes de terceros y obligaciones informativas. Esta revisión resulta especialmente útil cuando existen dudas sobre la integridad del universo a declarar o cuando diferentes sistemas contienen datos que deberían coincidir.
Qué riesgos aparecen cuando la información no está ordenada
El primer riesgo es operativo: no poder generar oportunamente la información exigida. El segundo es de calidad: entregar antecedentes incompletos, duplicados o inconsistentes. El tercero es documental: no disponer de evidencia suficiente para explicar de dónde provino un dato.
Estos problemas suelen estar relacionados. Una base de usuarios sin identificadores consistentes puede producir duplicados; un proceso sin fecha de vigencia puede dificultar saber qué condición correspondía informar; y una integración deficiente puede dejar fuera registros que existen en otro sistema.
Por ello, antes de concentrarse en el formato final de la declaración conviene revisar el ciclo completo de la información, desde su captura hasta su extracción para efectos tributarios.
Controles que conviene implementar antes del próximo período informativo
Las empresas alcanzadas por la obligación deberían documentar el universo de personas o entidades potencialmente informables, los campos requeridos, las fuentes de cada dato y los responsables de su mantenimiento.
También es recomendable establecer conciliaciones entre sistemas operacionales, registros de usuarios, pagos y cualquier otra base relevante. Las excepciones deberían quedar identificadas y asignadas a un responsable para su resolución.
El SII mantiene sus <a href="https://www.sii.cl/declaraciones_juradas/" rel="nofollow noopener" target="_blank">recursos oficiales sobre declaraciones juradas</a>, que deben utilizarse para consultar formularios, instrucciones, calendarios y actualizaciones aplicables.
¿Qué pasa con quienes realmente están exentos de iniciar actividades?
La existencia de una declaración informativa no significa, por sí sola, que toda persona reportada esté incumpliendo una obligación tributaria. Precisamente, la información se refiere a personas o entidades que han declarado encontrarse en una situación de exención bajo los supuestos correspondientes.
La determinación de si una persona está efectivamente obligada o exenta depende de la normativa y de sus circunstancias concretas. Por eso las empresas informantes deberían evitar transformar su proceso de reporte en una conclusión tributaria automática sobre cada usuario.
Su función consiste en cumplir correctamente la obligación que les corresponda, conservar los antecedentes exigibles y utilizar las instrucciones oficiales para clasificar la información. Resolución Exenta SII N°115 de 2026es la referencia normativa que establece esta nueva declaración jurada anual. Fue emitida el 31 de agosto de 2026 y debe revisarse junto con las instrucciones, formatos y actualizaciones que publique el Servicio.
La norma forma parte de un conjunto más amplio de medidas que aumentan la información disponible para la administración tributaria respecto de actividades económicas desarrolladas mediante plataformas y otros intermediarios.
Referencia oficial: <a href="https://www.sii.cl/normativa_legislacion/resoluciones/2026/res_ind2026.htm" rel="nofollow noopener" target="_blank">Resoluciones del Servicio de Impuestos Internos, año 2026</a>.
Cómo prepararse desde ahora
El primer paso es confirmar si la empresa está obligada a informar. Luego conviene mapear los datos solicitados contra los sistemas existentes, identificar brechas y establecer controles de calidad. Si un antecedente necesario no se captura hoy, esperar al cierre anual solo hará más difícil reconstruirlo.
También es recomendable probar anticipadamente la extracción de información y documentar las reglas utilizadas para formar el universo reportable. En organizaciones con alto volumen, una muestra de registros puede ayudar a detectar diferencias antes de procesar la totalidad de la base.
Si existen dudas sobre la consistencia histórica de los antecedentes, la <a href="https://quantumauditores.cl/auditoria-profesional/">auditoría profesional de Quantum Auditores</a> puede aportar una revisión independiente. En Quantum Auditores, una auditoría para empresas puede contribuir a evaluar procesos, conciliaciones y controles asociados a información que posteriormente alimentará obligaciones tributarias. La finalidad es detectar debilidades antes de que se conviertan en errores masivos o diferencias difíciles de reconstruir.
Más información de terceros significa mayor necesidad de control
La nueva declaración refleja una tendencia clara: el cumplimiento tributario depende cada vez más de información que circula entre contribuyentes, plataformas, operadores y sistemas digitales. Para las empresas obligadas a reportar, esto transforma la gestión de datos en una parte concreta de su responsabilidad tributaria.
Prepararse implica mucho más que conocer un formulario. Es necesario comprender qué información se solicita, dónde se origina, cómo se valida, quién puede modificarla y qué evidencia queda disponible. Cuando estos elementos están definidos durante el año, el cumplimiento deja de ser una reconstrucción de última hora.
Para plataformas y empresas chilenas, el desafío es combinar tecnología, procesos y criterio profesional. Una obligación informativa bien administrada comienza con datos confiables y termina con una declaración que pueda explicarse y respaldarse. Esa lógica también ayuda a reducir riesgos en otras áreas de cumplimiento y fortalece la calidad general de la información empresarial.