El capital de trabajo parece una métrica sencilla hasta que llega el momento de usarla para decidir. Activo corriente menos pasivo corriente entrega una cifra, pero esa cifra no responde las preguntas que realmente preocupan a un empresario o a un gerente de finanzas: ¿alcanzará la caja para los próximos meses?, ¿estamos acumulando demasiado inventario?, ¿los clientes están demorando demasiado en pagar?, ¿podemos crecer sin tener que endeudarnos más?, ¿estamos pagando a proveedores antes de lo necesario?
La incertidumbre aparece debido a las decisiones comerciales, operacionales, financieras y de riesgo que ocurren todos los días. Dar 60 días de crédito a un cliente, comprar inventario para seis meses, aceptar un plazo de 30 días de un proveedor o aumentar las ventas 25% puede cambiar por completo la cantidad de dinero que la empresa necesita para funcionar.
Por eso no existe una cifra que, por sí sola, diga si una empresa está bien o mal. Para entender realmente el capital de trabajo hay que saber dónde está el dinero, cuánto demora en volver a caja y qué ocurriría si las ventas, los cobros, las compras o los pagos se comportan distinto de lo esperado.
Qué significa realmente el capital de trabajo para una empresa
La fórmula tradicional resta los pasivos corrientes a los activos corrientes. Sirve como punto de partida, pero un empresario necesita traducir esa cifra a preguntas mucho más concretas: cuánto dinero está pendiente de cobro, cuánto está invertido en inventario, cuánto debemos pagar en los próximos meses y qué parte de esas obligaciones está siendo financiada por nuestros proveedores.
Supongamos que una empresa tiene $500 millones en activos corrientes y $350 millones en pasivos corrientes. El cálculo entrega $150 millones. Ese número parece tranquilizador hasta que descubrimos que $220 millones corresponden a clientes atrasados y otros $180 millones a productos que llevan meses sin venderse. La empresa tiene activos registrados, pero puede tener muy poco efectivo disponible para pagar remuneraciones, impuestos o proveedores.
Por eso la primera tarea consiste en abrir la cifra y entender qué contiene. La calidad de las cuentas por cobrar, la velocidad del inventario y las fechas reales de pago importan mucho más para decidir que el resultado aislado de una fórmula. Dos empresas pueden tener la misma cifra y enfrentar problemas completamente distintos Imagine dos empresas que muestran $200 millones de capital de trabajo. En la primera, los clientes pagan dentro de 30 días, el inventario se vende rápidamente y los proveedores otorgan 60 días para pagar. En la segunda, los clientes pagan a 120 días, una parte importante del inventario lleva meses sin movimiento y los proveedores exigen pago a 30 días.
Sobre el papel ambas muestran $200 millones. En la práctica, la segunda necesita mucho más financiamiento para mantener funcionando el negocio.
Por eso las preguntas útiles son concretas: ¿qué porcentaje de nuestros clientes está vencido?, ¿cuánto inventario no se ha vendido durante los últimos seis meses?, ¿qué pagos importantes vencen antes de que cobremos?, ¿qué clientes concentran una parte importante de la cartera?, ¿qué ocurriría si uno de ellos se atrasa 30 días?
Responderlas requiere información confiable. Una revisión de la información contable y financierapermite comprobar si los saldos que utiliza la administración reflejan lo que realmente está ocurriendo. En Quantum Auditores, este análisis puede formar parte de una auditoría financiera cuando la empresa necesita tomar decisiones relevantes sobre caja, financiamiento, inversión o crecimiento.
La pregunta clave: ¿cuántos días demora el dinero en volver a la caja?
Una de las formas más útiles de entender el problema consiste en seguir el recorrido del dinero. La empresa compra mercadería o materias primas, mantiene inventario durante cierto tiempo, vende y después espera que el cliente pague. Al mismo tiempo, sus proveedores le conceden un determinado plazo para pagar las compras.
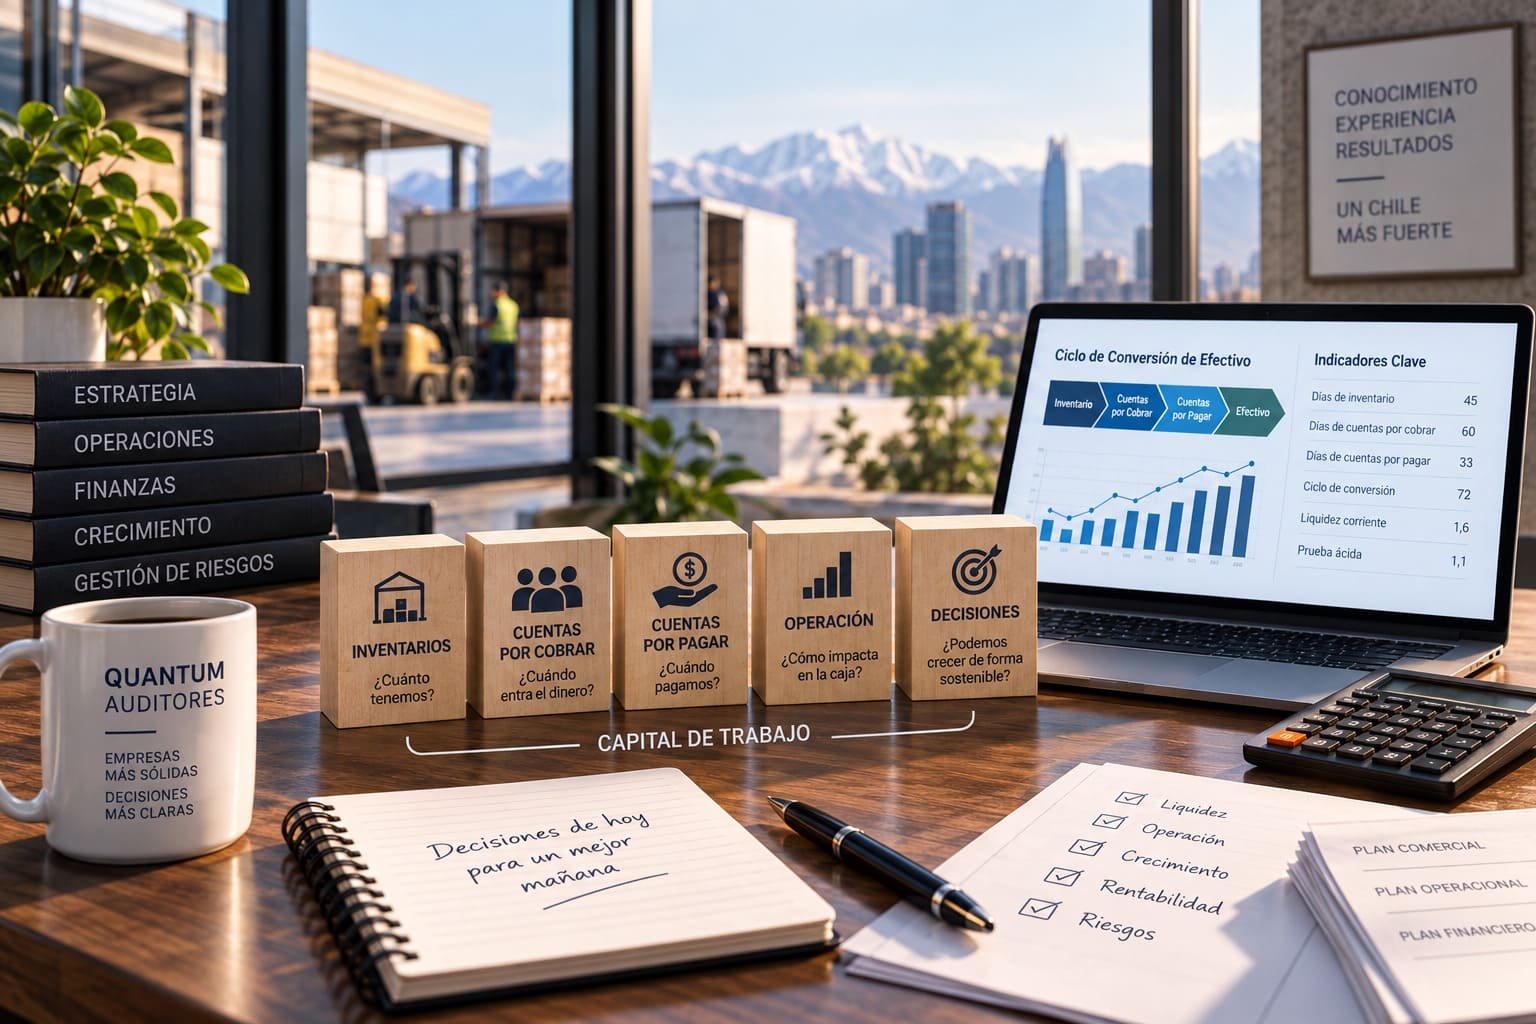
El ciclo de conversión de efectivo mide precisamente ese recorrido: días de inventario más días de cobro menos días de pago a proveedores. Mientras más tiempo transcurre antes de recuperar el dinero, mayor es la cantidad de recursos que normalmente necesita la empresa para financiar su operación.
Una nota técnica distribuida por Harvard Business Publishing y desarrollada en Darden School of Business compara días de inventario, cobro, pago y ciclo de caja entre industrias y empresas. Su utilidad está precisamente en mostrar que estos indicadores cambian mucho según el tipo de negocio. <a href="https://store.hbr.org/product/working-capital-a-summary-of-ratios-by-industry-2023/UV8857" target="_blank" rel="noopener noreferrer">Harvard Business Publishing: Working Capital, A Summary of Ratios by Industry</a>.
Un supermercado puede cobrar prácticamente de inmediato y pagar a sus proveedores varias semanas después. Un fabricante puede comprar materias primas meses antes de cobrar el producto terminado. Una empresa de servicios puede no tener inventario, pero esperar 60 o 90 días para cobrar una factura. Cada modelo necesita una cantidad distinta de dinero para funcionar.
Tener más capital de trabajo tampoco es siempre mejor
Aquí aparece una decisión que muchas empresas enfrentan sin una respuesta evidente. Mantener más caja entrega tranquilidad. Tener más inventario puede evitar perder ventas. Dar más plazo a los clientes puede ayudar al área comercial. Pero todo eso utiliza dinero que podría destinarse a reducir deuda, invertir en maquinaria, contratar personas o financiar nuevos proyectos.
El problema consiste en encontrar un equilibrio. Si la empresa reduce demasiado el inventario puede quedarse sin productos. Si exige pagos demasiado rápidos puede perder clientes. Si paga excesivamente pronto a los proveedores puede estar renunciando a financiamiento gratuito. Y si lleva cada decisión al extremo contrario, puede deteriorar relaciones comerciales o asumir riesgos innecesarios.
El estudio de Marc Deloof publicado en Journal of Business Finance & Accounting analizó 1.009 grandes empresas no financieras belgas entre 1992 y 1996 y encontró relaciones entre rentabilidad y la administración de los días de cobro e inventario. Es una evidencia importante, aunque no significa que todas las empresas deban perseguir el mismo número de días. <a href="https://onlinelibrary.wiley.com/doi/10.1111/1468-5957.00008" target="_blank" rel="noopener noreferrer">Estudio de Deloof sobre gestión de capital de trabajo y rentabilidad</a>.
La decisión correcta depende de cuánto cuesta mantener ese dinero comprometido y qué beneficio comercial u operativo obtiene la empresa a cambio. Cuentas por cobrar: una venta todavía puede necesitar meses para convertirse en dinero Una empresa puede vender mucho y tener poca caja. Si factura hoy y cobra en 90 días, durante esos tres meses debe financiar remuneraciones, impuestos, arriendos, compras y otros gastos mientras espera el pago del cliente.
Por eso mirar únicamente el promedio de días de cobro puede esconder problemas. Conviene separar clientes al día y vencidos, revisar cuánto debe cada cliente, identificar disputas, notas de crédito pendientes y concentraciones importantes. Si tres clientes representan 60% de las cuentas por cobrar, el atraso de uno de ellos puede afectar toda la planificación de caja.
También hay que saber por qué se cobra tarde. Puede deberse a una decisión comercial, pero también a facturas emitidas con errores, órdenes de compra faltantes, problemas de servicio, falta de seguimiento o clientes con dificultades financieras. Cada causa requiere una solución diferente. Inventario: cuánto dinero tenemos detenido esperando una ventaEl inventario permite atender pedidos y mantener la operación, pero cada producto almacenado representa dinero que todavía no ha regresado a la caja. Además, mantenerlo genera costos de bodegaje, seguros, administración y eventualmente pérdidas por obsolescencia, vencimiento o deterioro.
Por eso no basta con conocer el valor total. La empresa debería saber cuánto corresponde a productos que se venden rápido, cuánto es stock de seguridad, cuánto lleva meses sin movimiento y qué productos probablemente tendrán que liquidarse con descuento.
Tampoco sirve reducir inventario a cualquier costo. Una disminución agresiva puede provocar quiebres de stock, compras urgentes más caras y pérdida de ventas. La decisión tiene que considerar simultáneamente caja, demanda, tiempos de reposición, margen y nivel de servicio al cliente.
Proveedores: los días de pago también financian la empresa
Si un proveedor entrega mercadería hoy y permite pagarla dentro de 60 días, durante ese período está financiando parte de la operación. Para una empresa que cobra a sus clientes antes de ese plazo, esta diferencia puede reducir considerablemente la cantidad de caja que necesita.
Eso no significa que convenga atrasar pagos deliberadamente. Pagar fuera de plazo puede eliminar descuentos, deteriorar la relación con proveedores, reducir capacidad de negociación e incluso poner en riesgo el abastecimiento.
Harvard Business Review ha destacado que las empresas pueden tener cantidades importantes de efectivo atrapadas en facturas pagadas antes de lo necesario, clientes que pagan lentamente e inventarios excesivos. La oportunidad está en administrar mejor esas tres áreas sin dañar la operación. <a href="https://hbr.org/2021/04/how-midsize-companies-can-maximize-growth-and-efficiency" target="_blank" rel="noopener noreferrer">Harvard Business Review sobre crecimiento, eficiencia y capital de trabajo</a>.
Una política de pagos bien administrada utiliza los plazos negociados, protege a los proveedores críticos y aprovecha descuentos por pronto pago cuando el ahorro realmente compensa utilizar la caja antes. Una empresa puede tener capital de trabajo positivo y aun así quedarse sin caja Este es uno de los puntos que más confusión genera. Que los activos corrientes sean mayores que los pasivos corrientes no garantiza que exista dinero disponible cuando llegue el momento de pagar.
Piense en una empresa que mantiene seis meses de inventario y cuyos clientes pagan a 120 días. Puede mostrar buenos indicadores en sus estados financieros y, al mismo tiempo, utilizar permanentemente líneas de crédito para pagar remuneraciones, impuestos y proveedores.
Para saber si existe un problema hay que mirar cuándo entra y cuándo sale el dinero. También hay que considerar los vencimientos de deuda, la concentración de clientes, las líneas bancarias disponibles y qué ocurriría si las ventas bajan o los cobros se atrasan.
Una
revisión financiera integral
debería incorporar además la estacionalidad. Una empresa que vende gran parte de su producción durante tres meses del año puede necesitar acumular inventario y utilizar financiamiento durante los meses anteriores. Mirar solamente el saldo de diciembre puede entregar una imagen completamente distinta de lo que ocurre durante el resto del año. Crecer rápido puede dejar a una empresa sin caja Este problema suele aparecer cuando el negocio está funcionando bien. Supongamos que las ventas aumentan 30%. Para responder a esa demanda la empresa compra más inventario, contrata más personas y aumenta su operación. Si además vende a crédito, el dinero de esas nuevas ventas llegará varias semanas o meses después.
La utilidad puede aumentar y la caja disminuir al mismo tiempo. Si los proveedores no financian ese crecimiento, la diferencia tendrá que salir de los recursos de la empresa o de nueva deuda.
Por eso, antes de aprobar una expansión, conviene calcular cuánto dinero adicional necesitará la operación por cada aumento relevante de ventas y durante cuánto tiempo habrá que financiarlo.
Harvard Business Review ha abordado precisamente la oportunidad de liberar dinero que ya está dentro de la empresa mediante una mejor administración de inventarios, cobros y pagos. <a href="https://hbr.org/2009/05/need-cash-look-inside-your-company" target="_blank" rel="noopener noreferrer">Harvard Business Review: Need Cash? Look Inside Your Company</a>.
Entonces, ¿cuánto capital de trabajo debería tener una empresa?
No existe una cantidad correcta para todas las empresas. Un distribuidor, un supermercado, una constructora, una empresa de servicios y un fabricante tienen ciclos de compra, venta y cobro completamente diferentes.
Para establecer un rango razonable hay que considerar el sector, la estabilidad de las ventas, los márgenes, el acceso a crédito, la concentración de clientes, la dependencia de proveedores, la estacionalidad y la velocidad con que se mueve cada componente.
Un estudio publicado en Journal of Business Research que examinó prácticas entre 1990 y 2017 encontró relaciones entre la administración del capital de trabajo, rentabilidad y valoración empresarial. <a href="https://ideas.repec.org/a/eee/jbrese/v108y2020icp1-8.html" target="_blank" rel="noopener noreferrer">Working capital management: Financial and valuation impacts</a>.
Las comparaciones con otras empresas sirven para detectar preguntas, no para copiar objetivos. Si nuestra empresa mantiene 70 días de inventario y otras del sector operan con 40, hay que entender la diferencia. Tal vez tenemos un problema. Tal vez ofrecemos entregas inmediatas que nuestros competidores no pueden ofrecer y obtenemos un margen suficiente para justificar esos 30 días adicionales. Cómo analizar el capital de trabajo para tomar una decisión concreta El análisis debería comenzar comprobando que los números sean confiables. Hay que conciliar cuentas, revisar clientes vencidos, identificar inventarios sin movimiento y verificar que las cuentas por pagar estén completas. Tomar decisiones sobre información incorrecta puede ser peor que no calcular ningún indicador.
Después conviene medir cuántos días demora la empresa en vender su inventario, cobrar a sus clientes y pagar a sus proveedores. El siguiente paso es traducir esos días a dinero. Saber que los clientes demoran cinco días más puede parecer poco; descubrir que esos cinco días representan $180 millones adicionales financiados por la empresa cambia la conversación.
Luego hay que proyectar. ¿Qué ocurre si las ventas crecen 20%? ¿Cuánta caja adicional necesitaremos? ¿Qué pasa si el principal cliente se atrasa un mes? ¿Podemos pagar nuestras obligaciones? ¿Qué sucede si un proveedor reduce el plazo de 60 a 30 días?
Finalmente hay que identificar qué decisiones realmente pueden cambiar el resultado: mejorar facturación, renegociar condiciones comerciales, liquidar inventario antiguo, ajustar compras, establecer límites de crédito, negociar plazos con proveedores o asegurar líneas de financiamiento antes de necesitarlas.
Para empresas que necesitan ordenar primero la información, la <a href=»https://quantumauditores.cl/asesoria-contable-para-pymes/»>asesoría contable para pymes</a> puede ayudar a construir una base confiable para este análisis. Las preguntas que reducen la incertidumbre antes de decidir Antes de decir que el capital de trabajo es alto, bajo, bueno o malo, la administración debería poder explicar qué cambió. ¿Las cuentas por cobrar aumentaron porque vendimos más o porque estamos cobrando peor? ¿El inventario creció para preparar una temporada de altas ventas o porque ciertos productos dejaron de venderse? ¿Tenemos más cuentas por pagar porque negociamos mejores plazos o porque estamos atrasados con proveedores?
Después hay que cuantificar las alternativas. Reducir el crédito a clientes puede liberar caja, pero también puede reducir ventas. Comprar lotes más grandes puede conseguir mejores precios, pero obliga a financiar inventario durante más tiempo. Pagar anticipadamente puede consumir caja hoy, aunque un descuento atractivo puede justificarlo.
La incertidumbre nunca desaparece completamente porque nadie conoce con exactitud las ventas, cobros o necesidades de inventario de los próximos meses. Pero sí podemos eliminar una gran parte de la incertidumbre que proviene de información incompleta, cuentas que nadie ha revisado, inventarios que no rotan, clientes vencidos y decisiones tomadas sin calcular su impacto en caja.
En Quantum Auditores creemos que este análisis debe terminar en decisiones concretas. Una <a href=»https://quantumauditores.cl/auditoria-profesional/»>auditoría profesional</a> o una revisión financiera puede ayudar a responder tres preguntas que cualquier empresario debería poder contestar: ¿dónde está nuestro dinero?, ¿cuánto demora en volver a caja? y ¿cuánto dinero adicional necesitaremos si el negocio cambia? Cuando esas respuestas están claras, el capital de trabajo deja de ser una cifra difícil de interpretar y se convierte en información útil para dirigir la empresa.