La rentabilidad de la inteligencia artificial se ha convertido en una de las preguntas empresariales más importantes de 2026. La adopción de IA continúa creciendo con enorme rapidez, pero incorporar herramientas, asistentes y agentes no significa automáticamente mejorar los resultados financieros.
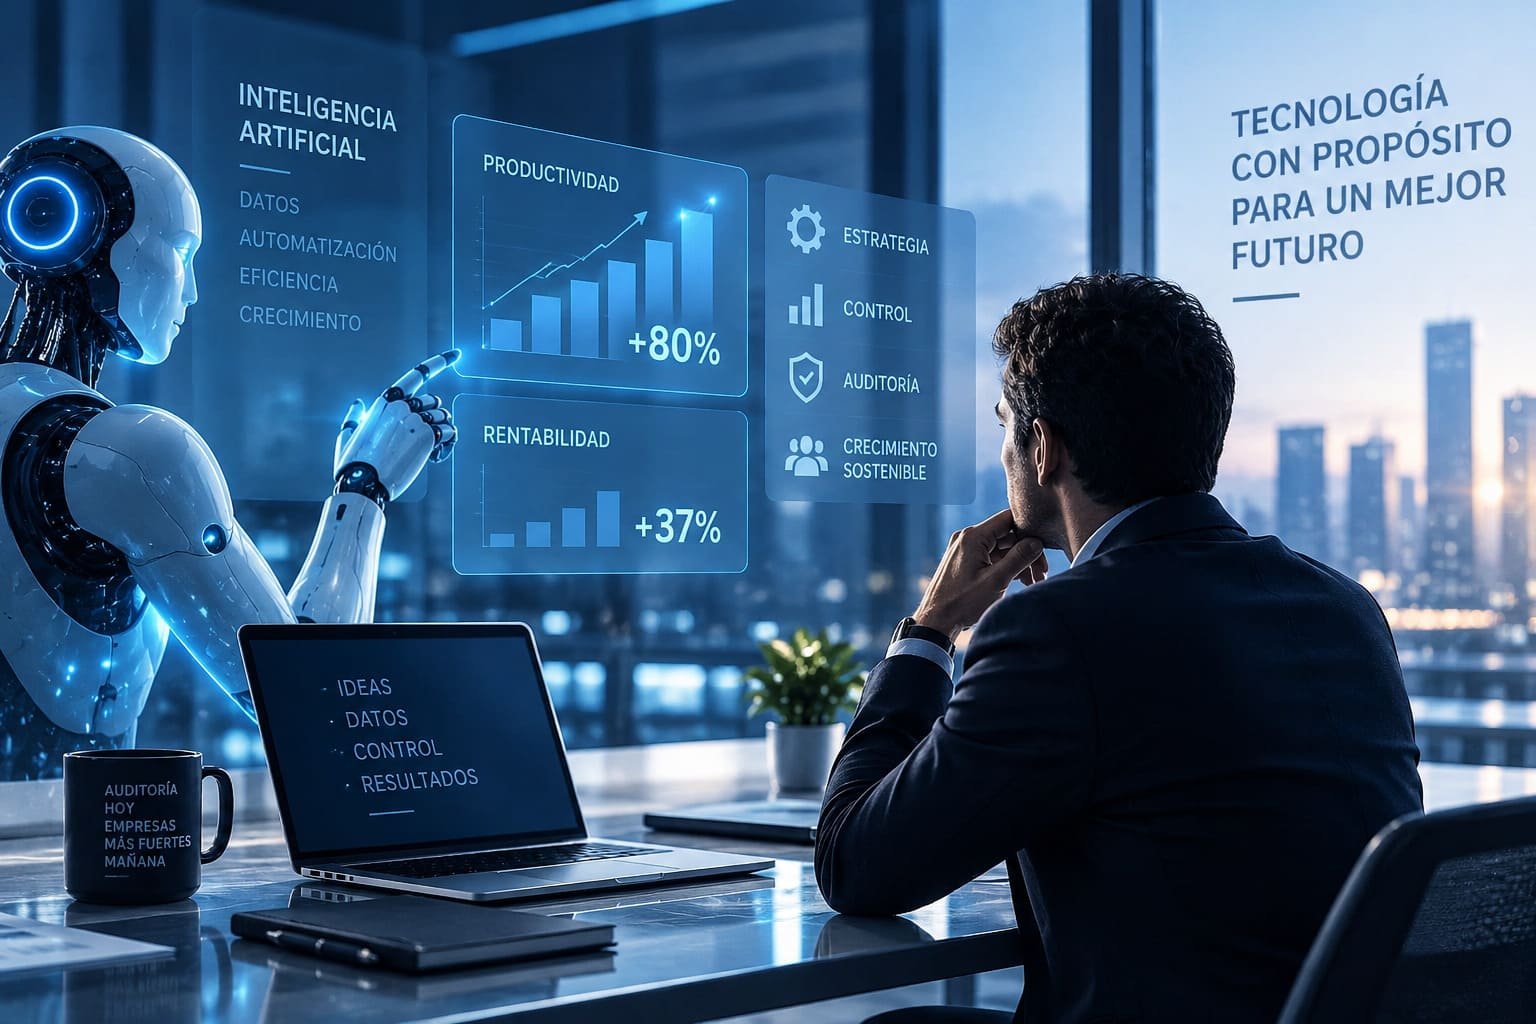
Un informe de QuantumBlack, AI by McKinsey, recogido por Cinco Días el 9 de septiembre de 2026, señala que el 89% de las organizaciones encuestadas utiliza IA en al menos una función de negocio y que el 80% de los empleados consultados afirma haber aumentado su productividad. Sin embargo, solo el 37% de las compañías reporta un impacto positivo en su EBIT, una proporción similar a la del año anterior.
Fuente: https://cincodias.elpais.com/companias/2026-09-09/la-adopcion-de-la-ia-se-dispara-en-las-empresas-pero-su-impacto-en-la-rentabilidad-se-estanca.html
El gran contraste de 2026: más IA y no necesariamente más rentabilidad
El dato resulta especialmente interesante porque separa dos conceptos que suelen confundirse: productividad y rentabilidad. Una persona puede redactar, analizar o programar más rápido con IA sin que esa mejora se traduzca inmediatamente en mayores márgenes para la empresa.
Según los datos publicados, un 44% de las organizaciones ya ha incorporado IA a gran escala en toda la empresa, frente al 38% en 2025. Además, el porcentaje que la utiliza en tres o más áreas corporativas aumentó del 51% al 56%.
La tecnología se expande, pero el retorno financiero exige algo adicional: procesos adecuados, datos confiables, responsabilidades claras, medición de resultados y control sobre los costos y riesgos que aparecen con la automatización.
Comprar herramientas de IA no equivale a transformar una empresa
La diferencia es estratégica. Una organización puede contratar múltiples licencias de inteligencia artificial y permitir que cada área las utilice de forma independiente. Eso genera adopción, pero no necesariamente una transformación coherente del negocio.
McKinsey apunta al rediseño integral de los procesos como una condición importante para capturar valor. En otras palabras, automatizar un procedimiento ineficiente puede simplemente hacer más rápida una forma deficiente de trabajar.
La empresa necesita preguntarse qué problema está resolviendo, cuánto cuesta resolverlo con IA, qué resultado esperaba obtener y qué evidencia existe de que efectivamente se produjo una mejora. control interno y la información financiera se vuelven especialmente relevantes cuando decisiones, cálculos, documentos y procesos comienzan a depender parcialmente de sistemas automatizados.
El ROI de la IA necesita números, no solamente impresiones
Muchas implementaciones comienzan con una percepción razonable: “el equipo ahora trabaja más rápido”. El siguiente paso es convertir esa percepción en indicadores verificables.
Una empresa puede medir horas ahorradas, reducción de errores, tiempos de respuesta, costo por transacción, ventas incrementales, margen, reducción de pérdidas o capacidad adicional generada por la automatización. También debe incluir el costo completo: licencias, infraestructura, integración, capacitación, supervisión, seguridad y mantenimiento.
Sin una línea base anterior y métricas posteriores, resulta difícil distinguir entre una innovación que realmente crea valor y una herramienta que simplemente genera entusiasmo.
Un segundo estudio de septiembre muestra por qué la profundidad importa
Un informe de PYMNTS Intelligence publicado en septiembre de 2026 aporta otro ángulo. Su encuesta a 60 ejecutivos tecnológicos de grandes empresas estadounidenses encontró que la IA se utiliza, en promedio, en siete de ocho funciones empresariales analizadas. Sin embargo, solo el 20% de los despliegues estaba realmente integrado como parte central del flujo de trabajo.
En esa muestra, el 25% de las empresas sin funciones con IA plenamente integrada reportó retorno, frente al 55% de aquellas con una o dos funciones integradas y al 93% de las que tenían tres o más. El estudio advierte que, por el tamaño y características de la muestra, estas comparaciones deben interpretarse como direccionales y no como una regla universal.
Fuente: https://www.pymnts.com/study_posts/ai-at-work-why-deeper-enterprise-use-produces-stronger-returns/
La IA puede revelar problemas que ya estaban dentro de la organización
Uno de los hallazgos más útiles del estudio de PYMNTS es que una implementación más profunda hace visibles dificultades de datos, sistemas, competencias, liderazgo y asignación de responsabilidades.
Esto tiene una lectura importante para auditoría. Cuando una empresa automatiza procesos financieros o administrativos, los problemas de origen no desaparecen. Datos duplicados, clasificaciones inconsistentes, autorizaciones débiles o registros incompletos pueden propagarse con mayor velocidad.
La IA no necesariamente crea esos defectos; muchas veces los expone. Por eso, antes de automatizar procesos críticos, conviene revisar la calidad de la información y el diseño de los controles que sostienen esos procesos.
Dónde entra la auditoría en una estrategia de inteligencia artificial
La auditoría puede aportar una mirada distinta a la del equipo que implementa la tecnología. Una auditoría financiera y de estados financieros analiza evidencia, consistencia de registros, controles y riesgos que afectan la información financiera. Si una organización incorpora IA en conciliaciones, clasificación de transacciones, generación de reportes o análisis, debe comprender cómo esos cambios afectan la trazabilidad de la información.
No se trata de auditar un algoritmo de manera abstracta, sino de identificar qué proceso empresarial está siendo modificado, qué datos utiliza, quién valida sus resultados y qué ocurre cuando el sistema se equivoca.
La pregunta central sigue siendo tradicional: ¿existen controles suficientes para confiar razonablemente en el proceso?
Automatizar finanzas exige conservar responsabilidad humana
Las áreas financieras son especialmente atractivas para la automatización porque concentran grandes volúmenes de información repetitiva. Una gestión contableasistida por IA puede ayudar a clasificar documentos, detectar anomalías, preparar conciliaciones o resumir información. Pero los resultados deben poder revisarse y explicarse.
Si un sistema propone una clasificación contable, alguien debe determinar cuándo puede aceptarse y cuándo necesita revisión. Si detecta una transacción inusual, corresponde investigar el contexto antes de convertir la alerta en una conclusión.
La automatización responsable reduce trabajo mecánico sin eliminar la supervisión profesional. auditoría tributaria preventiva también puede beneficiarse de análisis automatizados para comparar información y detectar diferencias, pero las conclusiones tributarias deben seguir considerando normativa, documentación y circunstancias específicas de cada contribuyente.
El costo invisible de una IA mal implementada
Una herramienta puede parecer económica cuando se observa solamente el precio mensual. Sin embargo, el costo real de una implementación incluye tiempo de integración, capacitación, cambios de procesos, controles, revisión humana, tratamiento de errores y seguridad de la información.
También existe un costo de oportunidad. Si un equipo dedica meses a automatizar una actividad de bajo impacto, esos recursos dejan de estar disponibles para resolver problemas que podrían generar mayor valor.
Por eso, una estrategia de IA debería priorizar procesos según impacto económico, riesgo y viabilidad. No todas las tareas necesitan IA y no todo aquello que puede automatizarse debería automatizarse.
Qué debería medir una empresa antes y después de implementar IA
Antes de implementar una solución conviene documentar el proceso actual: cuánto cuesta, cuánto demora, qué errores produce y qué recursos utiliza. Esa línea base permite evaluar posteriormente si la inversión generó una mejora real.
También es importante asignar responsables. Alguien debe ser dueño del proceso, alguien debe supervisar la herramienta y alguien debe evaluar los resultados financieros. Cuando esas responsabilidades se diluyen, es fácil que una iniciativa continúe consumiendo presupuesto sin que exista una evaluación clara de su aporte.
Finalmente, las métricas deberían revisarse periódicamente. Una automatización que fue rentable al comienzo puede dejar de serlo si cambian precios, volúmenes, procesos o alternativas tecnológicas.
¿Más autonomía para la IA significa menos control?
No debería. A medida que los sistemas ejecutan tareas con mayor autonomía, aumenta la importancia de definir límites, permisos, validaciones y mecanismos de supervisión.
Un asistente que prepara un borrador tiene un riesgo diferente a un agente capaz de modificar registros, ejecutar operaciones o comunicarse automáticamente con terceros. Los controles deben ser proporcionales al impacto potencial de cada acción.
La autonomía tecnológica y el control empresarial no son conceptos opuestos. Una organización puede automatizar más y, al mismo tiempo, fortalecer la trazabilidad y responsabilidad sobre cada proceso. inteligencia artificial empresarialdebería evaluarse como cualquier inversión relevante: con objetivos, presupuesto, indicadores, riesgos y responsables definidos.
Los datos publicados en septiembre de 2026 no demuestran que la IA carezca de valor. Muestran algo más útil: la adopción por sí sola no garantiza resultados financieros. El retorno depende de cómo la tecnología se incorpora a procesos reales y de la capacidad de la organización para gestionar los cambios que produce.
Cómo convertir la adopción de IA en una inversión controlada
Un enfoque razonable comienza identificando procesos donde exista un problema cuantificable. Después se define qué resultado debería mejorar la IA y cómo se medirá. La implementación puede comenzar de forma acotada, con controles y revisión de resultados antes de ampliar el alcance.
Las áreas contables y financieras deberían participar desde el inicio cuando la inversión sea material, porque son las que pueden ayudar a traducir productividad en costos, ahorro, margen y retorno.
En Quantum Auditores, una auditoría para empresas puede aportar una revisión independiente de procesos, controles e información financiera cuando una organización está aumentando su nivel de automatización. El objetivo no es frenar la innovación, sino ayudar a que las decisiones tecnológicas puedan sostenerse sobre datos confiables, responsabilidades claras y resultados verificables.
La pregunta ya no es si usar IA, sino cómo demostrar que crea valor
Septiembre de 2026 deja una señal empresarial relevante. La inteligencia artificial ya está presente en una gran proporción de organizaciones, pero existe una distancia entre utilizar tecnología y capturar rentabilidad de ella.
Esa distancia se reduce cuando la empresa deja de pensar en herramientas aisladas y comienza a revisar procesos completos: datos de entrada, responsabilidades, controles, costos, resultados y riesgos. En ese contexto, auditoría y control interno no son obstáculos para la transformación digital; son mecanismos que ayudan a comprobar si la transformación realmente funciona.
Para las empresas chilenas, la enseñanza es aplicable aunque los estudios citados analicen poblaciones internacionales y, en el caso de PYMNTS, grandes compañías estadounidenses. Los porcentajes no deben extrapolarse directamente a Chile, pero las preguntas de gestión sí son pertinentes: ¿qué estamos automatizando?, ¿cuánto nos cuesta?, ¿qué resultado esperamos?, ¿cómo lo medimos? y ¿quién responde cuando el sistema falla?
Fuentes: Cinco Días, 9 de septiembre de 2026: https://cincodias.elpais.com/companias/2026-09-09/la-adopcion-de-la-ia-se-dispara-en-las-empresas-pero-su-impacto-en-la-rentabilidad-se-estanca.html. PYMNTS Intelligence, Enterprise AI Benchmark Report, septiembre de 2026: https://www.pymnts.com/study_posts/ai-at-work-why-deeper-enterprise-use-produces-stronger-returns/.